افزایش سرمایه به روش صرف سهام یعنی شرکت سهام جدید را به قیمتی بالاتر از ارزش اسمی آن منتشر کند. ارزش اسمی، مبلغ ثبتشده برای هر سهم در سرمایه شرکت است. تفاوت قیمت انتشار و ارزش اسمی، صرف سهام نام دارد. برای مثال، اگر سهم جدید با ارزش اسمی ۱٬۰۰۰ ریال به قیمت ۶٬۰۰۰ ریال منتشر شود، صرف سهام هر سهم ۵٬۰۰۰ ریال است.
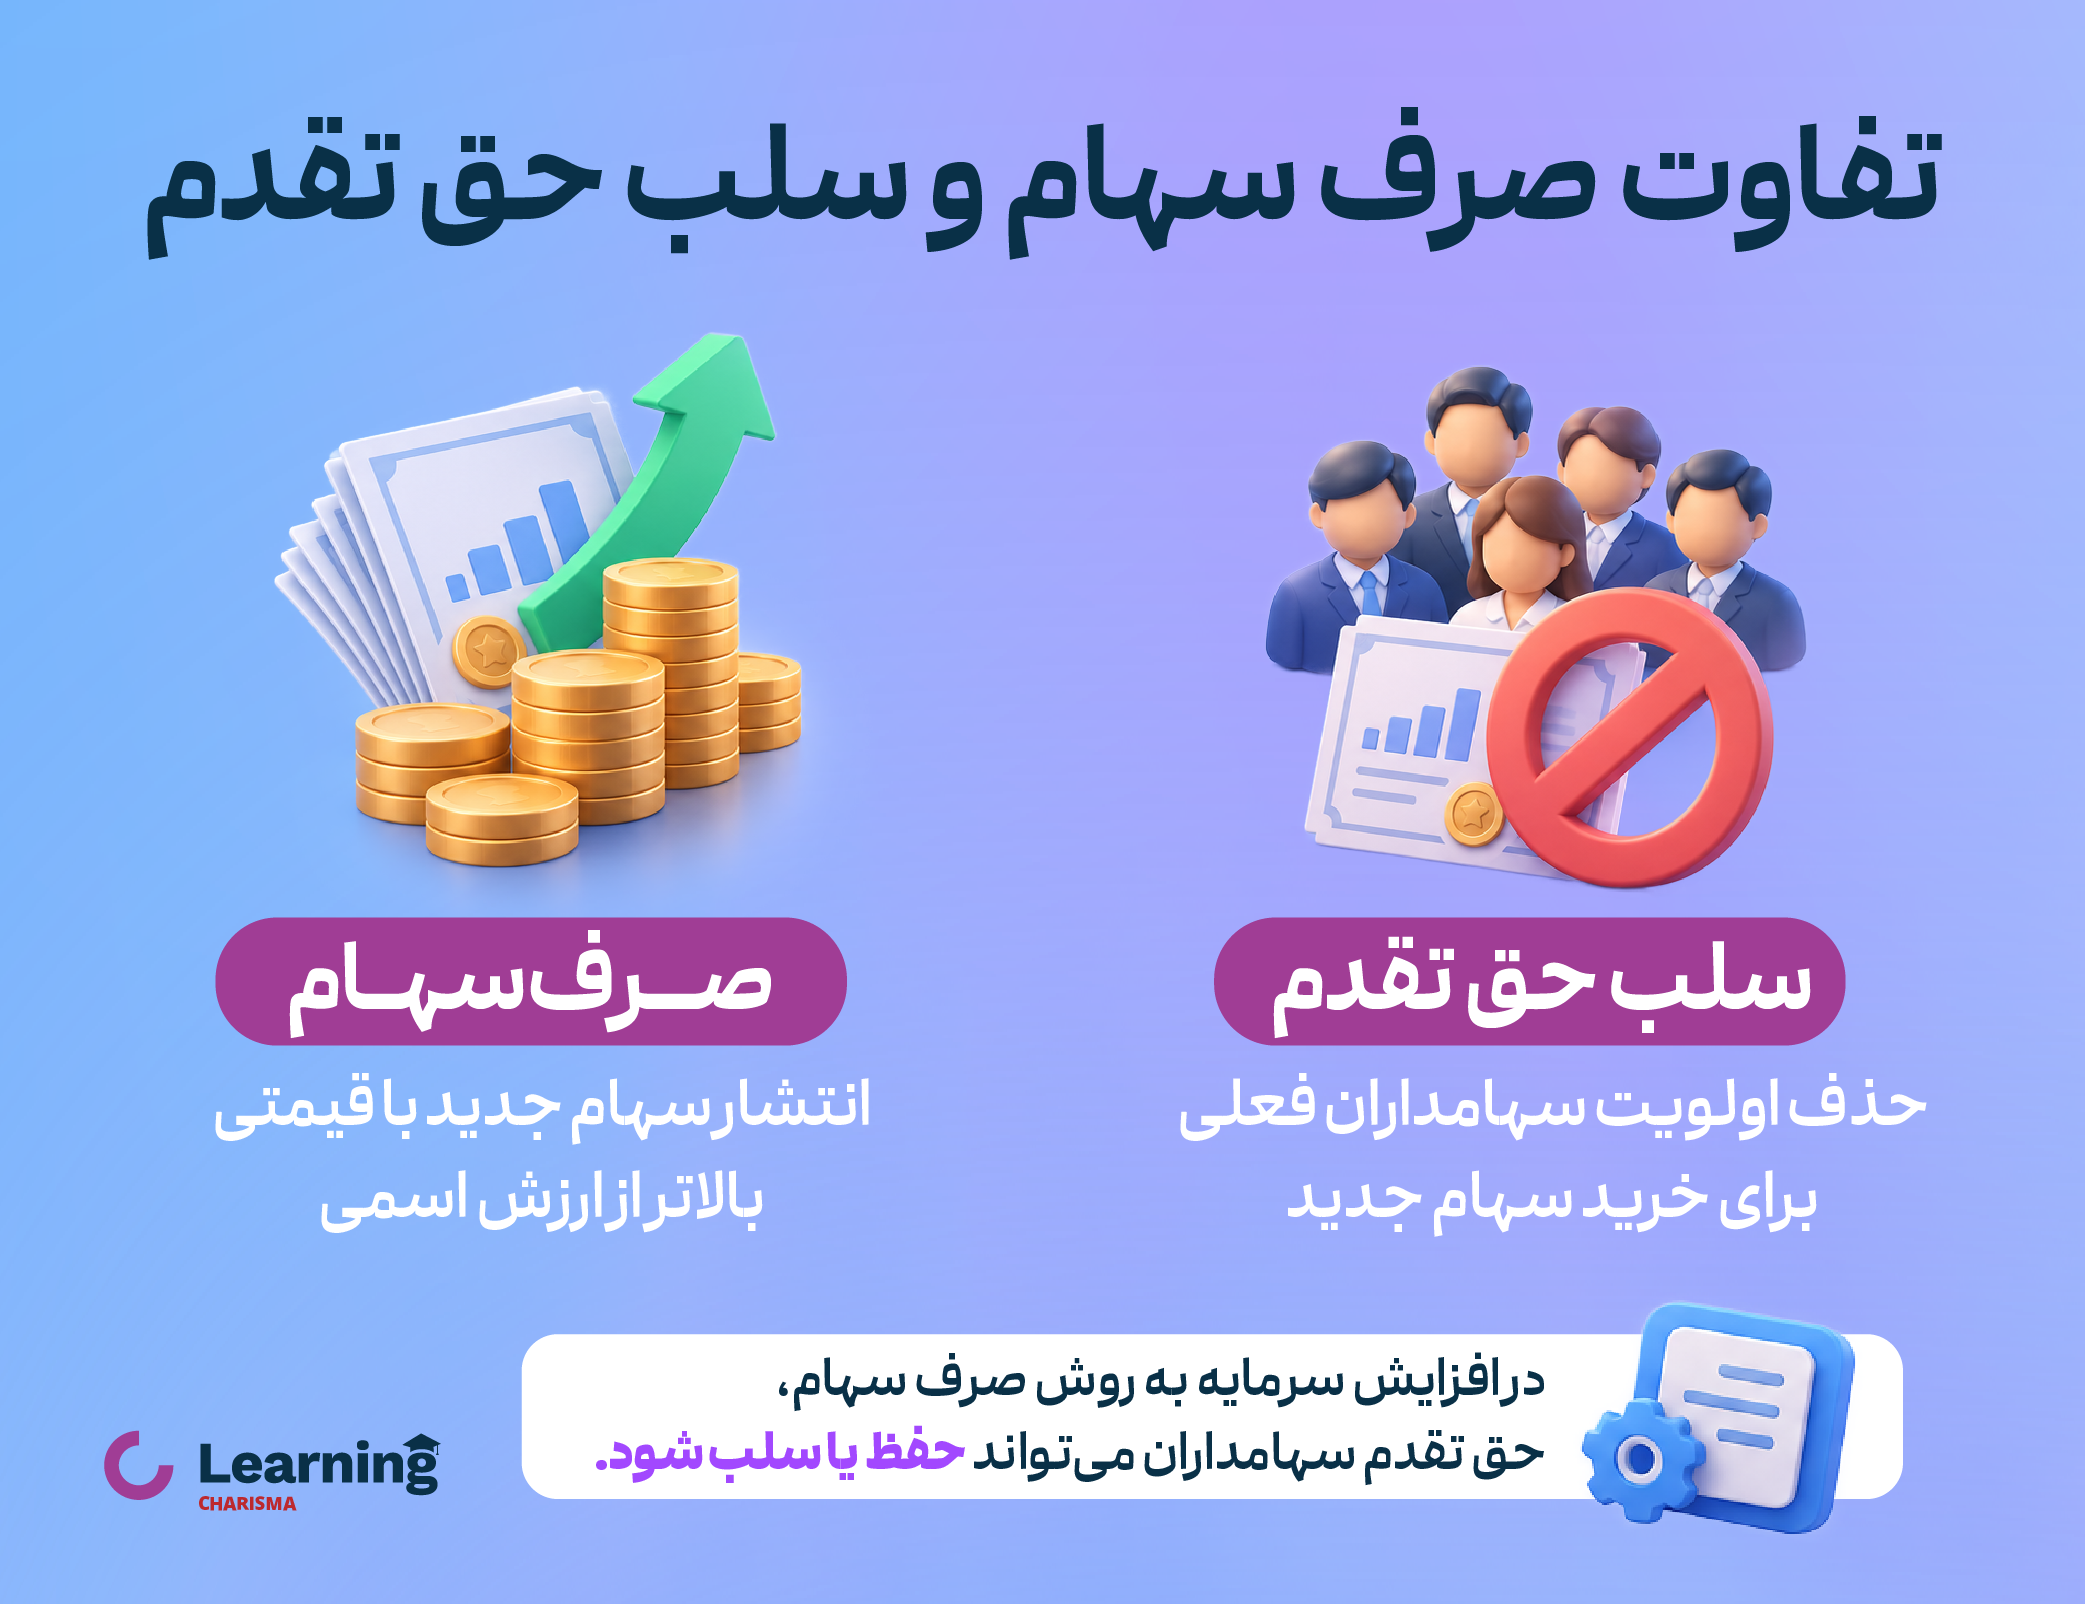
در افزایش سرمایه از محل صرف سهام، شرکت میتواند سهامداران فعلی را برای خرید سهام جدید در اولویت قرار دهد یا با رعایت شرایط قانونی، حق تقدم آنها را سلب کند. پس صرف سهام و سلب حق تقدم یک معنی ندارند: اولی به قیمت انتشار مربوط است و دومی به اولویت خرید. در این مقاله از کاریزما لرنینگ، اثر این روش را بر سرمایه شرکت و درصد مالکیت سهامداران با یک مثال بررسی میکنیم.
صرف سهام چیست؟
وقتی شرکت سهام جدید منتشر میکند، میتواند آن را به مبلغ اسمی یا به مبلغی بالاتر بفروشد. به مبلغی که خریدار بیش از ارزش اسمی برای هر سهم جدید میپردازد، صرف سهام میگویند. این امکان در ماده ۱۶۰ لایحه قانونی اصلاح قسمتی از قانون تجارت پیشبینی شده است.
برای مثال، اگر ارزش اسمی هر سهم ۱٬۰۰۰ ریال و قیمت انتشار سهم جدید ۶٬۰۰۰ ریال باشد، صرف سهام هر سهم ۵٬۰۰۰ ریال است:
صرف سهام هر سهم = قیمت انتشار سهم جدید − ارزش اسمی سهم
۵٬۰۰۰ ریال = ۶٬۰۰۰ ریال − ۱٬۰۰۰ ریال
قیمت انتشار را نباید با قیمت معاملاتی سهم در بازار یکسان دانست. اولی مبلغ تعیینشده برای انتشار سهام جدید است و دومی بر اساس معاملات بازار تغییر میکند. برای آشنایی با شیوه ثبت درخواست خرید و فروش در بازار، مقاله انواع سفارشات در بورس را بخوانید.
ارتباط افزایش سرمایه صرف سهام با سلب حق تقدم چیست؟
سهامداران شرکت، در حالت عادی، به نسبت سهامی که دارند برای خرید سهام جدید حق تقدم دارند. اما مجمع عمومی فوقالعاده میتواند با رعایت شرایط قانونی، این اولویت را نسبت به تمام یا بخشی از سهام جدید سلب کند. بنابراین وجود صرف سهام بهتنهایی نشان نمیدهد که حق تقدم سهامداران سلب شده است. مواد ۱۶۶ و ۱۶۷ لایحه اصلاحی قانون تجارت، قاعده حق تقدم و شرایط سلب آن را بیان میکنند.
| ارتباط افزایش سرمایه صرف سهام با سلب حق تقدم | ||
| اصطلاح | به چه چیزی مربوط است؟ | معنای ساده |
| صرف سهام | قیمت انتشار | مبلغی که بابت هر سهم جدید، بیش از ارزش اسمی دریافت میشود. |
| سلب حق تقدم | اولویت خرید | سهامداران فعلی برای خرید تمام یا بخشی از سهام جدید، اولویت معمول خود را ندارند. |
اگر حق تقدم حفظ شود، سهامداران فعلی میتوانند طبق شرایط اعلامشده در خرید سهام جدید مشارکت کنند. در انتشار همراه با صرف سهام، مبلغ پرداختی آنها قیمت انتشار تعیینشده است و لزوماً به ارزش اسمی سهم محدود نمیشود.
اگر حق تقدم سهامداران فعلی سلب شود، آنها برای خرید سهام جدید در اولویت نیستند. شرکت سهام جدید را طبق شرایط تصویبشده عرضه میکند. برای این تصمیم، هیئتمدیره باید دلیل خود را در گزارشی توضیح دهد و بازرس شرکت نیز آن را بررسی کند. اگر با سازوکار بازار سهام آشنا نیستید، مقاله چگونه وارد بورس شویم مفاهیم اولیه آن را توضیح میدهد. همچنین پیشنهاد میکنیم برای آشنایی بیشتر با نقش مجمع، مقاله آشنایی با مجمع عمومی فوقالعاده را بخوانید.
مبلغ صرف سهام به چه چیزی تعلق میگیرد؟
وقتی شرکت سهام جدید را بالاتر از ارزش اسمی میفروشد، پول دریافتی دو بخش دارد. فرض کنید ارزش اسمی هر سهم ۱٬۰۰۰ ریال است و شرکت آن را به قیمت ۶٬۰۰۰ ریال منتشر میکند. ۱٬۰۰۰ ریال به سرمایه اسمی شرکت افزوده میشود و ۵٬۰۰۰ ریال باقیمانده، صرف سهام است.
شرکت میتواند مبلغ صرف سهام را در اندوخته نگه دارد؛ یعنی آن را در بخشی جداگانه از حقوق صاحبان سهام ثبت کند. طبق ماده ۱۶۰ قانون تجارت، امکان تقسیم نقدی این مبلغ میان سهامداران قبلی یا اختصاص سهام جدید به آنها نیز وجود دارد. اینکه یک شرکت کدام روش را انتخاب کرده، در مدارک همان افزایش سرمایه مشخص میشود.
برای نمونه، طبق مجوز افزایش سرمایه شرکت طلوع فولاد پارس که در سایت کدال به تاریخ ۱ اسفند ۱۴۰۳ و کد DPM-IOP-03A-182 منتشر شده است، این مجوز نشان میدهد سهام جدید با سلب حق تقدم سهامداران فعلی از طریق عرضه عمومی پذیرهنویسی میشود و از صرف سهام ایجادشده، به سهامداران فعلی سهام جایزه تخصیص مییابد.
این اطلاعیه مجوز و شیوه پیشبینیشده برای اجرا را نشان میدهد؛ بهتنهایی ثابت نمیکند پذیرهنویسی و تخصیص سهام جایزه انجام شده است. این فقط یک نمونه است و همه شرکتها به همین روش عمل نمیکنند.
افزایش سرمایه به روش صرف سهام چگونه محاسبه میشود؟
فرض کنید شرکتی یک میلیارد سهم با ارزش اسمی ۱٬۰۰۰ ریال برای هر سهم دارد. سرمایه اسمی فعلی آن، یکهزار میلیارد ریال است. شرکت قصد دارد از راه انتشار سهام جدید ۵۰۰ میلیارد ریال وجه دریافت کند و قیمت انتشار هر سهم جدید را ۶٬۲۵۰ ریال در نظر گرفته است.
این مثال فرضی و صرفاً برای آموزش محاسبات است. ابتدا تعداد سهام جدید را از تقسیم مبلغ موردنظر شرکت بر قیمت انتشار به دست میآوریم:
تعداد سهام جدید = مبلغ وجه موردنظر ÷ قیمت انتشار هر سهم
۸۰ میلیون سهم = ۵۰۰ میلیارد ریال ÷ ۶٬۲۵۰ ریال
حالا وجه دریافتی را به ارزش اسمی و صرف سهام تفکیک میکنیم:
| محاسبه افزایش سرمایه به روش صرف سهام | ||
| جزء محاسبه | فرمول | نتیجه |
| افزایش سرمایه اسمی | ۸۰ میلیون سهم × ۱٬۰۰۰ ریال | ۸۰ میلیارد ریال |
| صرف سهام | ۸۰ میلیون سهم × ۵٬۲۵۰ ریال | ۴۲۰ میلیارد ریال |
| کل وجه دریافتی | ۸۰ میلیارد + ۴۲۰ میلیارد ریال | ۵۰۰ میلیارد ریال |
پس شرکت ۵۰۰ میلیارد ریال تأمین مالی میکند، اما در مرحله انتشار این ۸۰ میلیون سهم، سرمایه اسمی آن ۸۰ میلیارد ریال افزایش مییابد؛ یعنی ۸ درصد سرمایه اسمی اولیه. ۴۲۰ میلیارد ریال دیگر صرف سهام است. اگر طبق تصمیمات بعدی، از صرف سهام نیز برای انتشار سهام جدید به سهامداران سابق استفاده شود، اثر آن بر سرمایه و تعداد سهام باید جداگانه محاسبه شود.
سلب حق تقدم چه اثری بر درصد مالکیت سهامدار دارد؟
فرض کنید پیش از افزایش سرمایه، شخصی ۱۰ میلیون سهم از یک میلیارد سهم شرکت را دارد؛ یعنی مالک ۱ درصد سهام است. اگر ۸۰ میلیون سهم جدید منتشر شود و این شخص سهم جدیدی دریافت نکند، تعداد سهام او همچنان ۱۰ میلیون خواهد بود، اما تعداد کل سهام شرکت به یک میلیارد و ۸۰ میلیون سهم میرسد:
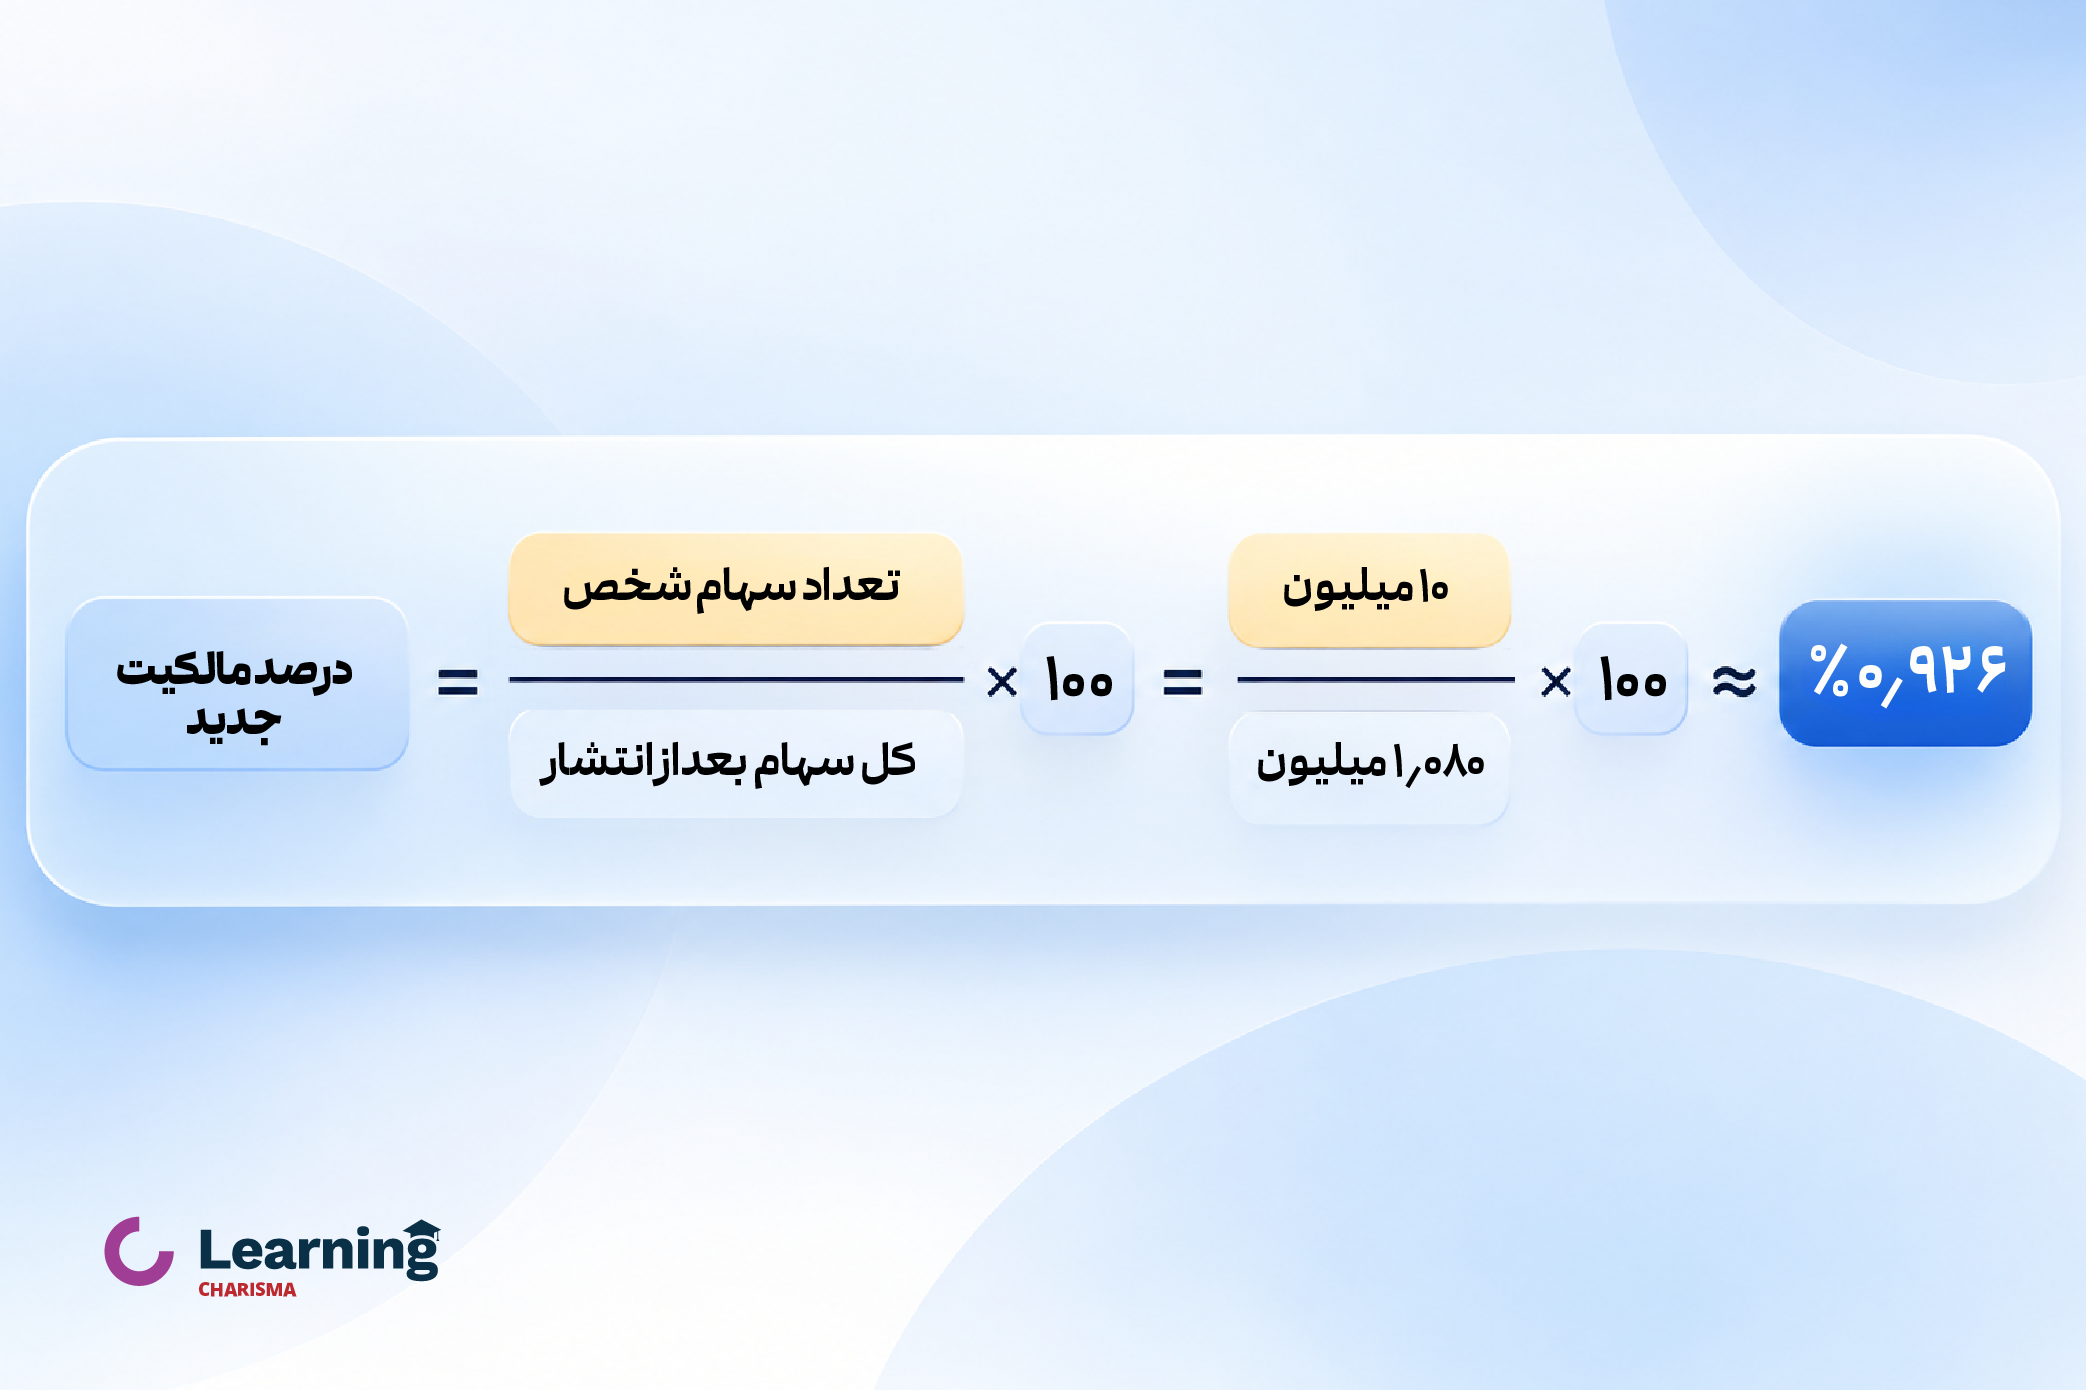
در این فرض، درصد مالکیت او از ۱ درصد به حدود ۰٫۹۲۶ درصد کاهش مییابد. البته کاهش درصد مالکیت بهتنهایی به معنی همین میزان کاهش ارزش دارایی نیست. این محاسبه فقط اثر انتشار ۸۰ میلیون سهم جدید را نشان میدهد. اگر بر اساس تصمیم شرکت، سهام دیگری از محل صرف سهام به سهامداران سابق اختصاص یابد، باید تعداد آن سهام را نیز در محاسبه نهایی وارد کرد.
آیا قیمت سهم بعد از افزایش سرمایه کاهش مییابد؟
لزوماً خیر. تغییر تعداد سهام و ورود پول جدید میتواند بر قیمت نظری هر سهم اثر بگذارد، اما از این محاسبه نمیتوان قیمت واقعی معاملات بعدی را پیشبینی کرد.
برای ادامه همان مثال، فرض کنید قیمت سهم پیش از انتشار ۱۰٬۰۰۰ ریال است. اگر صرفاً برای محاسبه آموزشی فرض کنیم ارزش شرکت بهجز ورود ۵۰۰ میلیارد ریال وجه جدید تغییر دیگری ندارد، قیمت نظری پس از انتشار چنین به دست میآید:
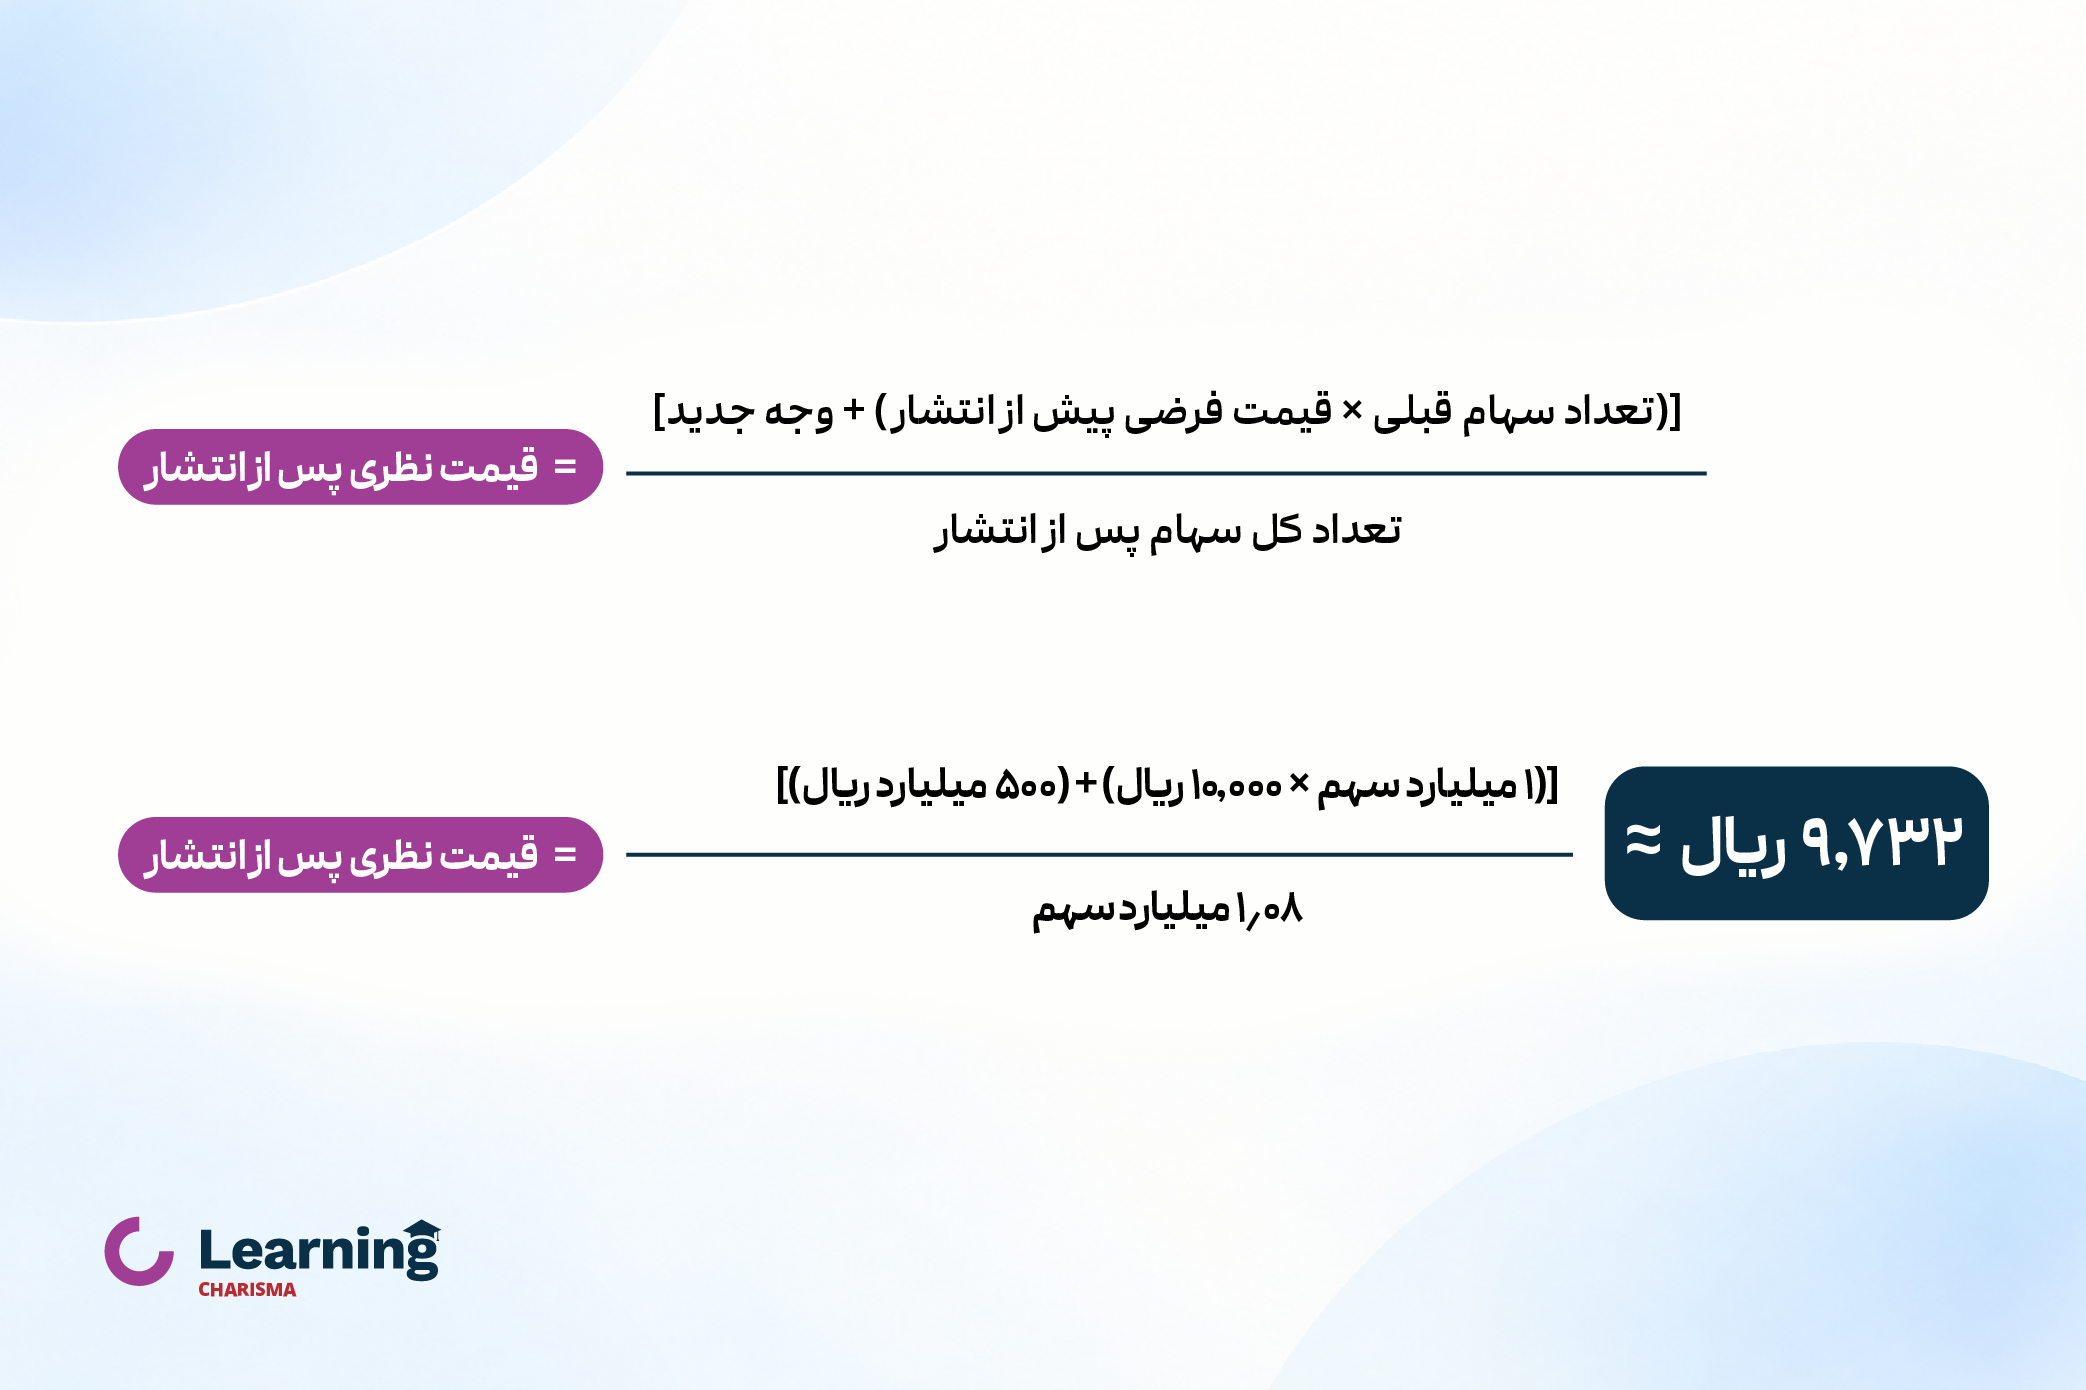
عدد حدود ۹٬۷۲۲ ریال فقط نتیجه فرضهای این مثال است؛ قیمت بازگشایی یا قیمت تضمینشده سهم نیست. همچنین برای سنجش اثر کامل بر سهامدار قبلی، باید نحوه تخصیص صرف سهام، از جمله سهام جایزه یا پرداخت نقدی احتمالی، روشن باشد.
تفاوت افزایش سرمایه به روش صرف سهام و آورده نقدی چیست؟
«آورده نقدی» به منبع پرداخت اشاره میکند و «صرف سهام» به فاصله قیمت انتشار با ارزش اسمی. پس این دو، دو معیار متفاوت برای توصیف یک افزایش سرمایهاند. برای مقایسه کاربردی، جدول زیر حالت رایج افزایش سرمایه با آورده نقدی و حق تقدم را در برابر انتشار سهم بالاتر از ارزش اسمی قرار میدهد.
| مقایسه افزایش سرمایه به روش صرف سهام و آورده نقدی | ||
| معیار | آورده نقدی با حق تقدم، در حالت رایج | انتشار سهام همراه با صرف سهام |
| مبلغ پرداختی بابت سهم جدید | در مثال متداول، برابر ارزش اسمی | بیشتر از ارزش اسمی |
| صرف سهام | در صورت انتشار به ارزش اسمی ایجاد نمیشود | تفاوت قیمت انتشار و ارزش اسمی است |
| اولویت سهامداران فعلی | برقرار است، مگر طبق قانون سلب شود | میتواند حفظ یا طبق قانون سلب شود |
| نکته مهم برای سهامدار | شرایط استفاده از حق تقدم | قیمت انتشار، وضعیت حق تقدم و نحوه استفاده از صرف سهام |
بنابراین گزاره «در صرف سهام حق تقدم وجود ندارد» درست نیست. برای آشنایی بیشتر با حالت رایج مقابل، مقاله افزایش سرمایه از محل آورده نقدی چیست؟ را مطالعه کنید.
مزایا و محدودیتهای افزایش سرمایه به روش صرف سهام
از نگاه شرکت، انتشار هر سهم به قیمتی بالاتر از ارزش اسمی میتواند باعث شود برای جذب مبلغ معینی وجه نقد، تعداد کمتری سهم نسبت به انتشار همان سهام به ارزش اسمی منتشر کند. اما این ویژگی، بهتنهایی نشان نمیدهد که افزایش سرمایه برای سهامداران قبلی مطلوب است.
از نگاه سهامدار، چهار موضوع اهمیت بیشتری دارد:
- قیمت انتشار
- تعداد سهام جدید
- حفظ یا سلب حق تقدم،
- نحوه استفاده از صرف سهام
هرچه تعداد سهام جدید در برابر سهام موجود بیشتر باشد، اثر بالقوه آن بر درصد مالکیت پررنگتر است. اگر حق تقدم سلب شده باشد، بررسی تصمیم شرکت درباره صرف سهام نیز برای فهم اثر نهایی ضروری است.
تأمین مالی جدید میتواند منابعی در اختیار شرکت بگذارد، اما موفقیت طرحهای شرکت، سودآوری آینده یا افزایش قیمت سهم را تضمین نمیکند. به همین دلیل، نتیجه یک افزایش سرمایه مشخص را باید بر اساس گزارش توجیهی، نظر بازرس، مصوبه مجمع و اطلاعیههای همان شرکت بررسی کرد. ماده ۱۶۷ نیز بر ارائه گزارشهای مربوط به تصمیم سلب حق تقدم تأکید دارد.
جمعبندی
در افزایش سرمایه به روش صرف سهام، شرکت سهام جدید را بالاتر از ارزش اسمی منتشر میکند و مبلغ مازاد، «صرف سهام» است. این روش لزوماً با سلب حق تقدم همراه نیست. برای فهم اثر آن بر سهامداران قبلی، باید قیمت و تعداد سهام جدید، وضعیت حق تقدم و تصمیم شرکت درباره صرف سهام را در اطلاعیههای همان شرکت بررسی کرد.
سوالات متداول
به شرایط هر شرکت بستگی دارد؛ نام این روش بهتنهایی نشاندهنده نتیجه آن نیست.
اولویت خرید سهام جدید را از دست میدهند. اگر سهم جدیدی دریافت نکنند، درصد مالکیتشان کاهش مییابد.
صرف سهام به قیمت انتشار مربوط است؛ سلب حق تقدم به اولویت خرید سهام جدید.
ممکن است وجود داشته باشد. وضعیت حق تقدم در تصمیمات افزایش سرمایه مشخص میشود.
دیدگاهتان را بنویسید