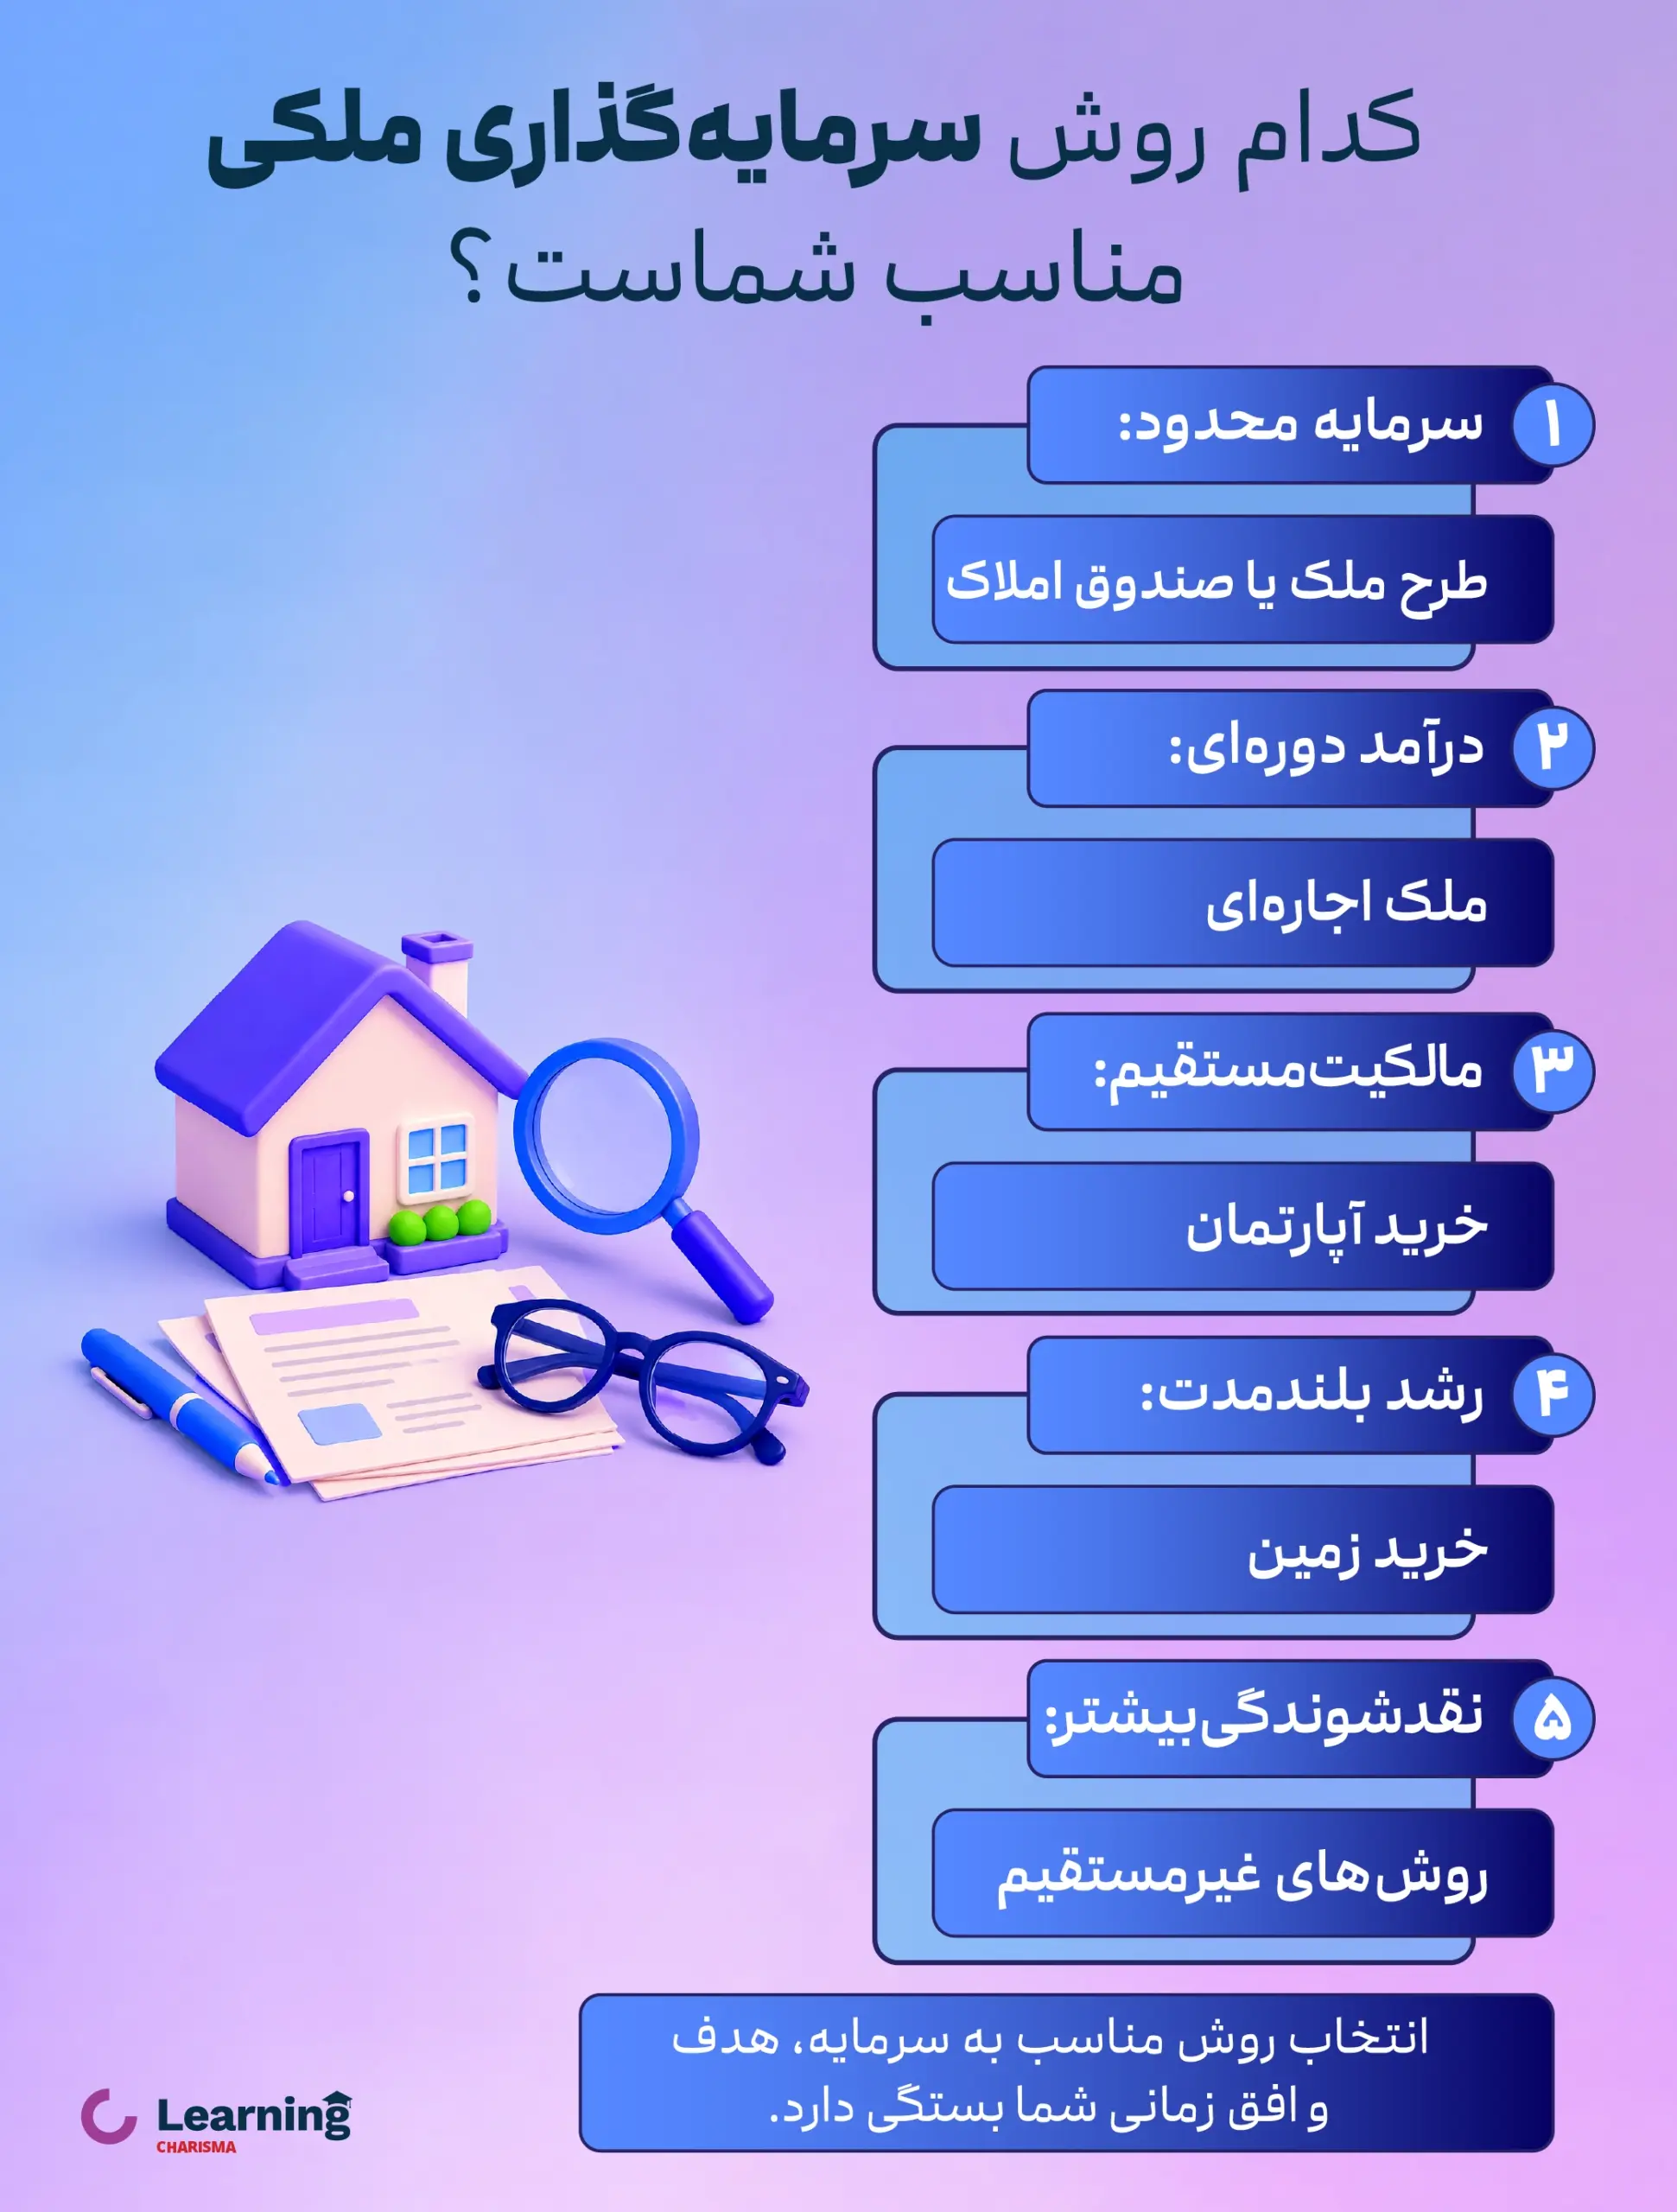
سرمایه گذاری در ملک فقط به خرید آپارتمان محدود نمیشود. خرید زمین، اجارهداری، بازسازی، پیشخرید، مشارکت در ساخت و استفاده از ابزارهای غیرمستقیم، هرکدام سرمایه اولیه، بازده، نقدشوندگی و ریسک متفاوتی دارند. به همین دلیل، نمیتوان یک گزینه را برای همه افراد بهترین روش سرمایه گذاری در ملک دانست.
در سال ۱۴۰۵، افزایش قیمت پیشنهادی ملک در کنار رکود معاملات و کاهش قدرت خرید، انتخاب روش مناسب را مهمتر کرده است. در چنین شرایطی، تصمیمگیری صرفاً براساس احتمال افزایش قیمت کافی نیست و باید هزینهها، امکان فروش، درآمد دورهای، افق زمانی و ریسک هر روش را نیز بررسی کرد. در این مقاله از کاریزما لرنینگ، مهمترین روشهای سرمایهگذاری ملکی را مقایسه میکنیم تا بتوانید متناسب با هدف و شرایط خود تصمیم آگاهانهتری بگیرید.
| بهترین روش سرمایه گذاری در ملک در یک نگاه | |
| هدف سرمایهگذار | گزینه قابل بررسی |
| درآمد دورهای | ملک اجارهای یا صندوق دارای تقسیم عایدی |
| رشد بلندمدت | زمین یا ملک در منطقه دارای ظرفیت توسعه |
| سرمایه محدود | صندوق کاخ یا طرح ملک |
| نقدشوندگی بیشتر | ابزارهای غیرمستقیم |
| مالکیت و کنترل مستقیم | خرید ملک فیزیکی |
بهترین روش سرمایه گذاری در ملک را براساس چه معیارهایی انتخاب کنیم؟
منظور از بهترین روش سرمایه گذاری در ملک لزوماً گزینهای با بیشترین بازده احتمالی نیست. یک روش زمانی برای شما مناسبتر است که با میزان سرمایه، هدف مالی، افق زمانی و توان پذیرش ریسک شما هماهنگ باشد. پیش از مقایسه گزینهها، معیارهای زیر را مشخص کنید:
- سرمایه اولیه: خرید مستقیم آپارتمان یا زمین معمولاً به سرمایه زیادی نیاز دارد؛ اما بعضی روشهای غیرمستقیم با مبالغ کمتر در دسترساند.
- هدف سرمایهگذاری: هدف شما ممکن است حفظ ارزش پول، رشد قیمت، دریافت اجاره یا ترکیبی از این موارد باشد.
- افق زمانی: معمولاً برای سرمایهگذاری کوتاهمدت مناسب نیست؛ زیرا هزینه معامله و زمان لازم برای فروش میتواند بازده کوتاهمدت را کاهش دهد.
- نقدشوندگی: باید بررسی کنید در صورت نیاز، دارایی با چه سرعت و هزینهای به پول نقد تبدیل میشود.
- درآمد دورهای: بعضی املاک اجاره ایجاد میکنند، در حالی که منبع بازده بعضی روشها فقط افزایش قیمت است.
- هزینهها: مالیات، کمیسیون، تعمیرات، هزینه حقوقی، نگهداری و دوره خالیماندن ملک باید در محاسبه بازده لحاظ شوند.
- ریسک: ریسک حقوقی، افت قیمت، رکود معاملات، تأخیر ساخت، مشکلات مستأجر و نوسان ابزارهای مالی در روشهای مختلف یکسان نیست.
- میزان درگیری: خرید و مدیریت مستقیم ملک به زمان و دانش بیشتری نسبت به سرمایهگذاری غیرمستقیم نیاز دارد.
بنابراین بهترین نوع سرمایه گذاری در ملک برای فردی که به درآمد اجارهای نیاز دارد، ممکن است با گزینه مناسب فردی که سرمایه محدود یا اولویت نقدشوندگی دارد متفاوت باشد.
وضعیت بازار مسکن در سال ۱۴۰۵ چگونه است؟
بازار مسکن تهران در سال ۱۴۰۵ با افزایش قیمت در کنار رکود معاملات روبهرو است. براساس گزارش دنیای اقتصاد، متوسط قیمت پیشنهادی مسکن در تیرماه به حدود ۲۰۶ میلیون تومان برای هر مترمربع رسید، اما رشد ماهانه آن فقط ۰.۸ درصد بود و تعداد معاملات نیز به کمتر از هزار فقره کاهش یافت.
نقشه حرارتی بازار مسکن در هفته منتهی به ۲ مرداد نیز میانگین قیمت پیشنهادی تهران را حدود ۲۰۹ میلیون تومان نشان میدهد؛ بااینحال، این رقم از حدود ۱۱۲ میلیون تومان در منطقه ۱۷ تا ۵۱۴ میلیون تومان در منطقه یک متفاوت بوده است. این اعداد قیمت پیشنهادی فروشندگاناند، نه قیمت قطعی معاملات.
رشد هزینه ساخت یکی از عوامل فشار بر سمت عرضه و قیمت تمامشده است. طبق دادههای مرکز آمار، قیمت نهادههای ساختمانی تهران در بهار ۱۴۰۵ نسبت به سال قبل ۱۰۶.۸ درصد افزایش یافته است. تحلیل تیم کاریزما نشان میدهد بازار مسکن در شرایط رکود تورمی قرار دارد؛ یعنی تقاضا و نقدشوندگی پایین است، اما افزایش هزینه ساخت مانع کاهش محسوس قیمتها میشود. بنابراین برای سرمایهگذاری، علاوه بر رشد قیمت باید نقدشوندگی، تقاضای منطقه، درآمد اجاره و هزینههای نگهداری را نیز بررسی کرد.
بنابراین پاسخ به این سؤال که آیا سال ۱۴۰۵ زمان مناسبی برای سرمایهگذاری در ملک است؟ برای همه یکسان نیست. فردی که افق بلندمدت، سرمایه مازاد و توان نگهداری دارایی را دارد با کسی که ممکن است در کوتاهمدت به پول خود نیاز پیدا کند، شرایط متفاوتی خواهد داشت.
منابع و تاریخ دادهها: گزارش دنیای اقتصاد از بازار مسکن تهران در تیر ۱۴۰۵، نقشه حرارتی قیمتهای پیشنهادی در هفته منتهی به ۲ مرداد ۱۴۰۵ و گزارش مرکز آمار ایران از شاخص قیمت نهادههای ساختمانی شهر تهران در بهار ۱۴۰۵.
مقایسه روش های سرمایه گذاری در ملک
روشهای سرمایهگذاری ملکی را میتوان به دو گروه مستقیم و غیرمستقیم تقسیم کرد. در روش مستقیم، فرد خود ملک یا حقوق مربوط به پروژه را خریداری و مدیریت میکند. در روش غیرمستقیم، سرمایه از طریق یک ابزار مالی یا سرمایهگذاری در معرض عملکرد داراییهای ملکی قرار میگیرد و فرد مالک مستقیم یک واحد ساختمانی مشخص نمیشود.
۱. خرید آپارتمان
بازده خرید آپارتمان میتواند از رشد قیمت و درآمد اجاره ایجاد شود. مالکیت مستقیم و امکان استفاده یا اجاره از مزایای آن است؛ اما به سرمایه زیاد نیاز دارد و با هزینه نگهداری، احتمال خالیماندن و فروش زمانبر همراه است.
۲. خرید زمین
بازده زمین معمولاً از افزایش قیمت آن به دست میآید و درآمد دورهای ندارد. توسعه منطقه و زیرساختها میتواند بر ارزش زمین اثر بگذارد؛ بااینحال بررسی سند، کاربری، امکان ساخت و طرحهای شهری ضروری است.
۳. خرید ملک برای اجاره
این روش با هدف دریافت اجاره و بهرهمندی از رشد احتمالی قیمت انجام میشود. برای محاسبه بازده واقعی باید هزینه تعمیرات، مالیات و عوارض، کمیسیون، مدیریت و دورههای بدون مستأجر از اجاره دریافتی کسر شوند.
۴. خرید و بازسازی ملک
در این روش، ملک دارای ظرفیت بهبود خریداری و پس از بازسازی فروخته یا اجاره داده میشود. نتیجه سرمایهگذاری به قیمت خرید، هزینه بازسازی، زمان اجرای پروژه و قیمت فروش وابسته است و برآورد اشتباه میتواند سود را کاهش دهد.
۵. پیشخرید ساختمان
پیشخرید امکان ورود به پروژه با پرداخت مرحلهای را فراهم میکند؛ اما ریسک تأخیر، تغییر مشخصات یا تکمیلنشدن پروژه را دارد. بررسی سند، مجوزها و تنظیم دقیق قرارداد پیش از پرداخت ضروری است.
۶. مشارکت در ساخت
در مشارکت، مالک زمین و سازنده برای اجرای پروژه همکاری میکنند و واحدهای نهایی براساس قرارداد تقسیم میشوند. این روش بهدلیل ریسکهای حقوقی و اجرایی، به بررسی اعتبار سازنده، سهم طرفین، زمانبندی و ضمانت اجرا نیاز دارد.
۷. صندوق املاک و مستغلات
صندوق املاک و مستغلات منابع سرمایهگذاران را در داراییهای ملکی سرمایهگذاری میکند. واحدهای صندوق املاک و مستغلات کاریزما با نماد «کاخ» در بورس معامله میشوند و خرید آنها به سجام و کد بورسی نیاز دارد. این روش سرمایه اولیه و درگیری مدیریتی کمتری دارد؛ اما قیمت واحدها و نقدشوندگی آنها به شرایط بازار وابسته است. اگر به دنبال اطلاعات بیشتر در خصوص این طرح هستید پیشنهاد میکنیم مقاله “صندوق کاخ چیست؟ | معرفی صندوق املاک کاریزما” را مطالعه کنید.
۸. سرمایهگذاری غیرمستقیم با طرح ملک کاریزما
طرح ملک کاریزما یک بیمهنامه سرمایهگذاری است که تغییر ارزش آن با عملکرد صندوق املاک و مستغلات کاریزما با نماد «کاخ» ارتباط دارد. فرد در این طرح بیمهنامه تهیه میکند، نه واحد بورسی صندوق کاخ یا بخشی از یک ساختمان مشخص؛ بنابراین خرید طرح به معنی انتقال سند یا مالکیت مستقیم متراژی از ملک نیست.
امکان شروع با مبلغ کم، بینیازی از سجام و مدیریتنکردن مستقیم ملک از ویژگیهای این روش است. در مقابل، خریدوفروش مشمول کارمزد است، سرمایهگذار اختیاری بر املاک صندوق ندارد و با کاهش قیمت مبنا، ارزش دارایی نیز میتواند کاهش یابد. اصل سرمایه و بازده طرح تضمینشده نیست.
| جدول مقایسه روش های سرمایه گذاری در ملک | ||||||
| روش | سرمایه اولیه | منبع اصلی بازده | درآمد دورهای | نقدشوندگی | ریسکهای مهم | میزان درگیری سرمایهگذار |
| خرید آپارتمان | زیاد | رشد قیمت و اجاره | در صورت اجاره | معمولاً پایین | رکود، هزینه نگهداری و انتخاب نامناسب | زیاد |
| خرید زمین | زیاد | رشد قیمت | معمولاً ندارد | پایین | مسائل سند، کاربری و توسعه منطقه | متوسط |
| ملک اجارهای | زیاد | اجاره و رشد قیمت | دارد؛ اما ثابت و بدون وقفه نیست | معمولاً پایین | خالیماندن، تعمیرات و مشکلات مستأجر | زیاد |
| خرید و بازسازی | زیاد | افزایش ارزش پس از بازسازی | بسته به نحوه بهرهبرداری | پایین تا متوسط | افزایش هزینه و تأخیر پروژه | بسیار زیاد |
| پیشخرید | متوسط تا زیاد | اختلاف قیمت خرید و تحویل | تا پیش از تحویل ندارد | پایین | تأخیر، اختلاف قراردادی و تکمیلنشدن | زیاد |
| مشارکت در ساخت | زیاد یا نیازمند زمین | ارزش واحدهای ساختهشده | معمولاً پس از تکمیل | پایین | حقوقی، اجرایی و افزایش هزینه ساخت | بسیار زیاد |
| صندوق املاک | کمتر از خرید مستقیم | تغییر قیمت واحد و عایدی صندوق | مطابق عملکرد و سیاست تقسیم سود صندوق | وابسته به بازار | نوسان قیمت و شرایط معاملات | کم |
| طرح ملک کاریزما | از ۱۰۰ هزار تومان | تغییر ارزش مرتبط با صندوق کاخ | اجاره مستقیم به خریدار پرداخت نمیشود | نسبتا بالا | کاهش ارزش مبنا، کارمزد و شرایط برداشت | کم |
بهترین روش سرمایه گذاری در ملک با سرمایه کم چیست؟
برای سرمایهگذاری در ملک لزوماً نباید یک واحد کامل خرید. روشهایی مانند خرید واحد صندوق املاک و مستغلات یا استفاده از طرحهای سرمایهگذاری غیرمستقیم، امکان بهرهمندی از بازده بازار ملک را با سرمایه کمتر فراهم میکنند. تفاوت اصلی این روشها در نوع مالکیت، نحوه قیمتگذاری، نقدشوندگی، کارمزد و شرایط خریدوفروش است.
صندوق املاک برای افرادی مناسبتر است که کد بورسی دارند و میخواهند واحدهای یک صندوق را مستقیماً در بورس معامله کنند. در مقابل، طرح ملک کاریزما مسیر سادهتری برای سرمایهگذاری غیرمستقیم در ملک فراهم میکند؛ زیرا بدون نیاز به سجام و کد بورسی، در قالب بیمهنامه سرمایهگذاری و با دسترسی آنلاین شبانهروزی ارائه میشود.
طرح سرمایه گذاری در ملک
در نهایت، بهترین گزینه به هدف، افق زمانی و میزان ریسکپذیری فرد بستگی دارد. سرمایهگذاری با مبلغ کمتر، ورود به بازار ملک را آسانتر میکند؛ اما ارزش این ابزارها نیز متناسب با عملکرد دارایی مبنا میتواند افزایش یا کاهش یابد.
بهترین روش برای بهرهمندی از درآمد اجارهای چیست؟
برای دریافت مستقیم اجاره، خرید ملک و اجارهدادن آن یکی از روشهای شناختهشده است؛ اما به سرمایه بالا و مدیریت مستأجر، قرارداد، تعمیرات و دورههای احتمالی خالیماندن ملک نیاز دارد. صندوقهای املاک نیز مدیریت این امور را تخصصیتر میکنند و عایدی املاک را مطابق مقررات و عملکرد صندوق به سرمایهگذاران انتقال میدهند.
طرح ملک کاریزما مسیر سادهتری برای سرمایهگذاری غیرمستقیم در بازار املاک فراهم میکند. بازده این طرح براساس عملکرد صندوق املاک و مستغلات «کاخ» محاسبه میشود؛ بنابراین سرمایهگذار بدون خرید و نگهداری مستقیم ملک، از بازده دارایی مبنای طرح بهرهمند میشود. البته اجاره بهصورت مبلغی جداگانه به دارنده طرح پرداخت نمیشود و اثر درآمدهای ملکی در عملکرد دارایی مبنا و تغییر ارزش طرح منعکس خواهد شد.
بهترین روش برای سرمایهگذاری بلندمدت چیست؟
زمین و آپارتمان معمولاً با افق بلندمدت سازگارترند؛ زیرا هزینه ورود و خروج بالا و فرایند فروش زمانبری دارند. زمین ممکن است از توسعه منطقه و محدودیت عرضه منتفع شود، اما درآمد دورهای ندارد. آپارتمان امکان اجارهدادن دارد، ولی استهلاک و هزینه نگهداری آن بیشتر است.
ابزارهای غیرمستقیم نیز میتوانند برای بخشی از سبد بلندمدت بررسی شوند؛ بهخصوص برای فردی که سرمایه کافی برای خرید کامل ملک ندارد یا نمیخواهد مدیریت مستقیم انجام دهد. با این حال، انتخاب بلندمدت نیز باید براساس ترکیب داراییها، هزینهها، عملکرد واقعی و میزان نوسان انجام شود، نه فقط راحتی خرید.
قبل از سرمایهگذاری در ملک این موارد را بررسی کنید
پیش از پرداخت وجه یا امضای قرارداد، این بررسیها را انجام دهید:
- وضعیت حقوقی و ثبتی: اصالت سند، مالک، حدود ملک، رهن، بازداشت، بدهی و وجود معارض را بررسی کنید.
- مجوزها و کاربری: کاربری زمین، پروانه ساخت، پایان کار، صورتمجلس تفکیکی و مغایرتهای احتمالی اهمیت دارند.
- قیمت واقعی: قیمت ملک را با معاملات و فایلهای قابلمقایسه در همان محدوده بسنجید؛ قیمت پیشنهادی فروشنده لزوماً قیمت معامله نیست.
- بازده خالص: رشد قیمت یا اجاره را پس از کسر هزینه خرید، تعمیرات، مالیات، کمیسیون، نگهداری و فروش محاسبه کنید.
- تقاضای منطقه: دسترسی، امکانات، کیفیت ساخت، جمعیت، فرصتهای شغلی و طرحهای شهری بر تقاضای خرید و اجاره اثر میگذارند.
- نقدشوندگی: مشخص کنید ملک یا ابزار انتخابی در شرایط عادی و بحرانی چگونه فروخته میشود.
- قرارداد: تعهدات، زمانبندی، ضمانت اجرا، خسارت تأخیر و شرایطّ فسخ باید شفاف باشند.
- تناسب با وضعیت مالی: تمام سرمایه خود را به دارایی کمنقدشونده اختصاص ندهید و پول موردنیاز کوتاهمدت را وارد معامله بلندمدت نکنید.
برای بررسی سند و وضعیت ثبتی میتوان از خدمات و راهنماهای سازمان ثبت اسناد و املاک کشور استفاده کرد. در پیشخرید نیز رعایت مقررات مربوط به قانون و آییننامه پیشفروش ساختمان اهمیت دارد
جمعبندی؛ کدام روش برای چه کسی مناسبتر است؟
بهترین سرمایه گذاری ملک در ایران یک پاسخ ثابت برای همه ندارد. اگر سرمایه کافی، افق بلندمدت و تمایل به مالکیت و مدیریت مستقیم دارید، خرید آپارتمان یا زمین قابل بررسی است. برای دریافت اجاره، باید ملکی با تقاضای پایدار و بازده خالص مناسب انتخاب کنید. خرید و بازسازی، پیشخرید و مشارکت در ساخت میتوانند ظرفیت بازده بیشتری داشته باشند، اما دانش، زمان و ریسک حقوقی و اجرایی بیشتری نیز میطلبند.
اگر سرمایه اولیه کمتری دارید یا نمیخواهید درگیر مدیریت ساختمان شوید، صندوق املاک یا طرح ملک میتوانند در فهرست گزینهها قرار گیرند. تفاوت مهم این است که در این روشها مالک مستقیم ساختمان مشخصی نمیشوید و ارزش سرمایه میتواند افزایش یا کاهش پیدا کند. در نهایت، انتخاب باید بر پایه سرمایه، هدف، افق زمانی، نیاز به نقدشوندگی و تحمل ریسک انجام شود؛ نه براساس ادعای سود قطعی یا معرفی یک روش بهعنوان بهترین گزینه برای همه.
سوالات متداول
برای سرمایهای که به خرید مستقیم ملک نمیرسد، صندوق املاک و مستغلات و طرحهای غیرمستقیم قابل بررسیاند. انتخاب میان آنها به نیاز به کد بورسی، ساختار محصول، کارمزد، نقدشوندگی و ریسک بستگی دارد.
زمین معمولاً درآمد دورهای ندارد و بیشتر برای رشد بلندمدت خریداری میشود. آپارتمان امکان اجارهدادن دارد، اما هزینه نگهداری و استهلاک آن بیشتر است. انتخاب به هدف، موقعیت و افق زمانی شما بستگی دارد.
هیچکدام همیشه برتر نیستند. درآمد اجاره میتواند جریان نقدی ایجاد کند، در حالی که رشد قیمت معمولاً در بلندمدت محقق میشود. باید مجموع بازده خالص و ریسک هر دو را مقایسه کنید.
بله. قیمت واحد صندوق یا ارزش طرح غیرمستقیم میتواند کاهش یابد. نقدشوندگی، کارمزد، عملکرد داراییهای مبنا و شرایط بازار از عوامل اثرگذارند و اصل سرمایه یا بازده تضمینشده نیست.
در خرید مستقیم، سند ملک به نام خریدار منتقل میشود. در صندوق املاک، فرد واحد بورسی صندوق را میخرد. طرح ملک یک بیمهنامه سرمایهگذاری مرتبط با صندوق کاخ است و به معنی مالکیت مستقیم ملک یا خرید واحد بورسی کاخ نیست.
خرید مستقیم ملک معمولاً به افق میانمدت یا بلندمدت نیاز دارد؛ زیرا هزینه معامله و زمان فروش بالاست. افق مناسب ابزارهای غیرمستقیم نیز باید با نوسان، کارمزد و نیاز فرد به نقدینگی هماهنگ باشد.
این موضوع به روش انتخابی و شرایط فرد بستگی دارد. رکود معاملات میتواند فروش را دشوار کند، در حالی که تورم و افزایش هزینه ساخت بر قیمتها اثر میگذارند. پیش از تصمیم، قدرت خرید، افق زمانی، نقدشوندگی و بازده خالص گزینه را بررسی کنید.

دیدگاهتان را بنویسید